Mientras el Gobierno señala a propietarios, inmobiliarias y fondos de inversión como responsables de los precios, millones de ciudadanos siguen esperando una solución que lleva décadas pendiente: suficientes viviendas públicas para poder vivir dignamente.
¿Por qué resulta cada vez más difícil alquilar una vivienda? ¿Por qué un trabajador que cobra el salario mínimo no puede independizarse? ¿Por qué tantas familias necesitan destinar buena parte de sus ingresos a pagar un alquiler?
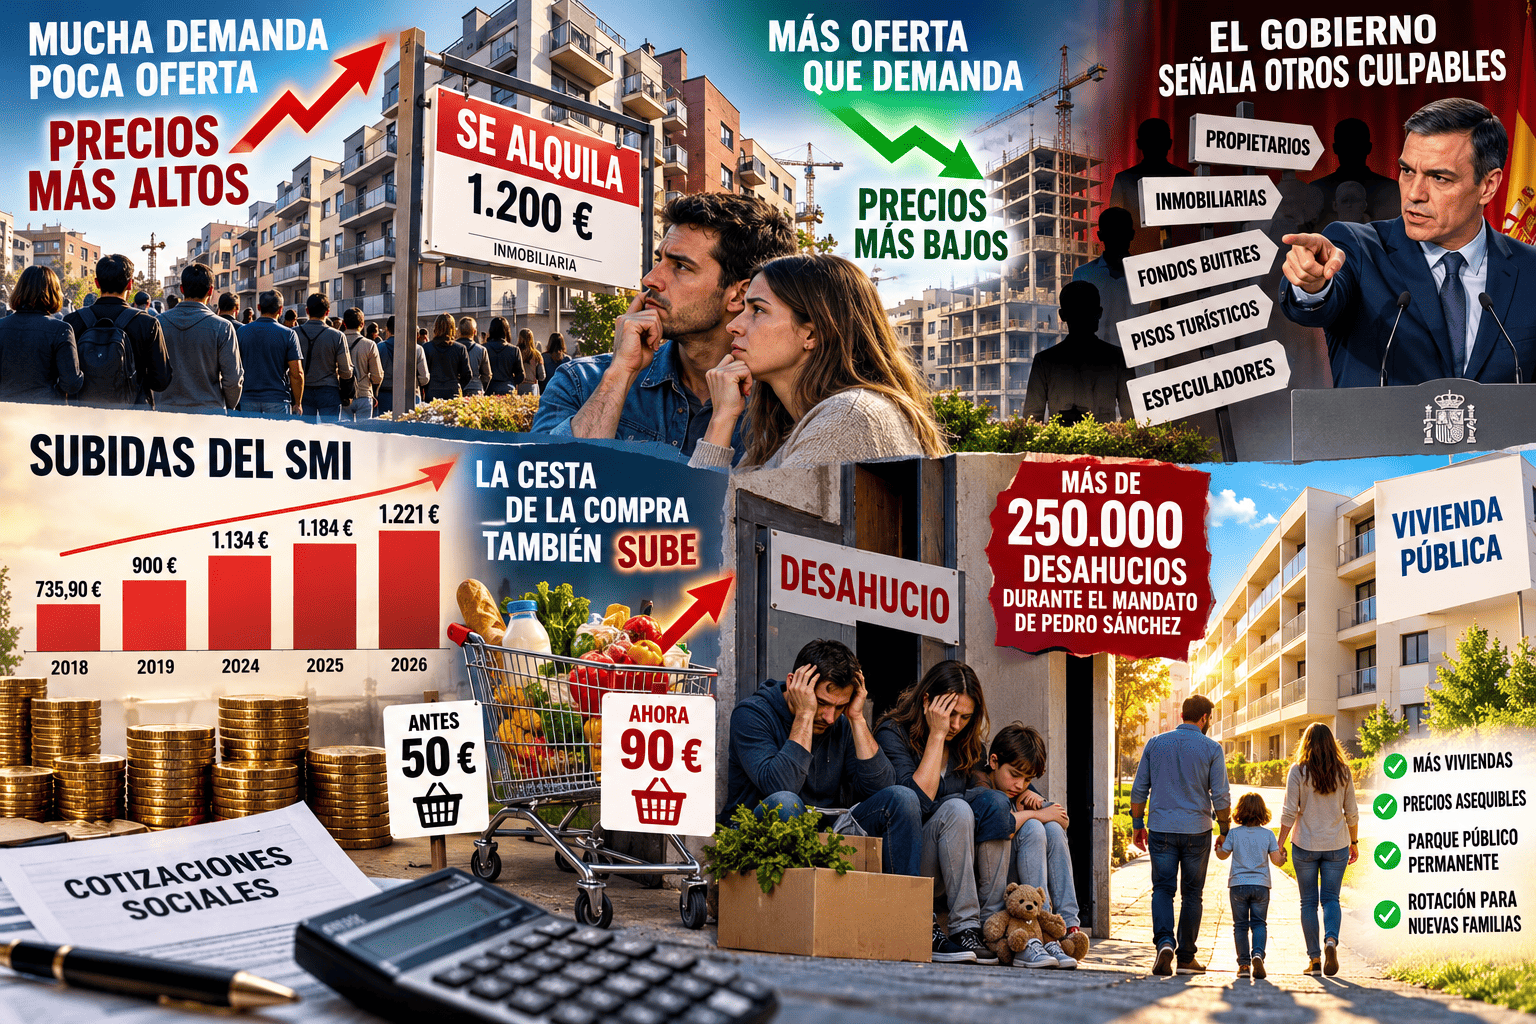
La respuesta comienza por un principio económico que cualquiera puede comprender: cuando muchas personas necesitan un producto y existen pocos disponibles, su precio tiende a subir. Cuando la oferta aumenta y los consumidores pueden elegir, los precios encuentran mayores dificultades para seguir creciendo.
Sucede con prácticamente cualquier producto y también con la vivienda. Con una diferencia fundamental: tener un lugar donde vivir no es un lujo, sino una necesidad básica.
Sin embargo, llevamos años escuchando explicaciones políticas que señalan a los propietarios, las inmobiliarias, los fondos de inversión y las viviendas turísticas como principales responsables del encarecimiento de los alquileres.
Todos estos factores pueden influir en determinados mercados, pero ninguno debería servir para ocultar la pregunta fundamental: ¿por qué España no dispone de suficientes viviendas, especialmente públicas, para atender las necesidades de sus ciudadanos?
Cuando faltan viviendas, los precios se disparan
Imaginemos una ciudad donde cien familias buscan vivienda y solamente existen veinte disponibles.
Los propietarios saben que encontrarán interesados. Las inmobiliarias conocen perfectamente esa situación y pueden recomendar alquileres cada vez más elevados porque saben que habrá personas dispuestas a pagarlos.
No necesariamente porque esas familias puedan permitírselo, sino porque necesitan un lugar donde vivir.
Ahora imaginemos la situación contraria: cien viviendas disponibles para veinte familias.
Los propietarios tendrían que competir para encontrar inquilinos. Las inmobiliarias deberían ajustar sus recomendaciones y los precios tenderían a moderarse.
Así funciona la oferta y la demanda.
La escasez favorece la especulación. La abundancia de oferta favorece la competencia y contiene los precios.
Por eso, responsabilizar indiscriminadamente al propietario particular no resuelve el problema. Tampoco lo soluciona culpar exclusivamente a los pisos turísticos o a los grandes inversores.
Mientras no existan suficientes viviendas allí donde las personas necesitan vivir, los precios seguirán sometidos a una fuerte presión.
Más de veinte años sin resolver el verdadero problema
Durante décadas, España ha sido incapaz de construir y conservar un parque público de alquiler social suficientemente amplio.
Se han promovido millones de viviendas protegidas, pero muchas terminaron perdiendo esa condición y pasando al mercado libre. Otras, inicialmente públicas, fueron vendidas.
El resultado es que buena parte del esfuerzo realizado durante años no ha servido para consolidar un patrimonio público permanente capaz de atender a sucesivas generaciones.
No es una opinión. El propio Plan Estatal de Vivienda 2026-2030 reconoce que las comunidades autónomas y los ayuntamientos disponen de aproximadamente 318.000 viviendas de titularidad pública, suficientes para dar cobertura a tan solo el 1,7 % de los hogares españoles.
El conjunto del alquiler social representa alrededor del 3,5 %, muy lejos de la media europea del 9 %.
¿Cómo es posible que después de tantos años y tantos gobiernos España continúe teniendo un parque público tan reducido?
La responsabilidad histórica corresponde a gobiernos de diferentes partidos, comunidades autónomas y ayuntamientos. Pero reconocer esa responsabilidad compartida no significa eximir al Gobierno actual de sus propias decisiones.
Pedro Sánchez: ocho años de Gobierno y demasiadas excusas
Pedro Sánchez gobierna desde junio de 2018. Más de ocho años durante los cuales ha tenido capacidad para impulsar legislación, promover políticas estatales de vivienda, movilizar recursos públicos y alcanzar acuerdos con las comunidades autónomas.
Sin embargo, buena parte de su discurso político ha consistido en señalar a los grandes propietarios, denunciar a los llamados fondos buitres y responsabilizar a los pisos turísticos del encarecimiento de los alquileres.
Es legítimo combatir los abusos y regular el mercado. Lo que resulta cuestionable es convertir a determinados propietarios e inversores en los protagonistas del problema mientras la insuficiencia de vivienda pública continúa sin resolverse.
¿No sería más razonable construir suficientes viviendas que enfrentar continuamente a propietarios e inquilinos?
El propietario necesita seguridad jurídica para alquilar. El inquilino necesita estabilidad y una renta que pueda pagar. Sus intereses no tienen por qué ser incompatibles.
Pero cuando las administraciones no garantizan una oferta suficiente, ambos terminan enfrentados por un problema cuya solución no depende exclusivamente de ellos.
Y aquí surge otra contradicción.
El Gobierno mantiene un discurso de defensa del derecho a la vivienda y de protección frente a los desahucios. Sin embargo, durante su mandato se han seguido practicando cientos de miles de lanzamientos judiciales.
Las estadísticas del Consejo General del Poder Judicial permiten situar la cifra acumulada por encima de los 250.000 desde 2018. Conviene precisar que no todos los lanzamientos corresponden a viviendas habituales y que su número anual ha disminuido.
Pero la pregunta política sigue siendo pertinente:
¿Cómo puede un Gobierno presentar el fin de los desahucios como uno de sus grandes objetivos cuando, después de ocho años, tantas personas continúan expuestas a perder su vivienda?
No basta con anunciar medidas ni con señalar a los propietarios. Los ciudadanos tienen derecho a conocer los resultados.
¿Cuántas viviendas sociales se han terminado? ¿Cuántas se han entregado realmente? ¿Cuántas familias vulnerables han podido acceder a ellas? ¿Y cuántas permanecerán definitivamente en el patrimonio público?
Estas son las preguntas que deberían ocupar el centro del debate político.
También los sindicatos deberían exigir respuestas. Defender a los trabajadores no consiste únicamente en reclamar salarios más altos o alquileres más bajos, sino en exigir políticas que permitan vivir dignamente.
La vivienda pública debe seguir siendo pública
La solución exige cambiar radicalmente la manera de entender la vivienda social.
Cuando una administración construye viviendas públicas destinadas al alquiler social, estas deberían permanecer definitivamente en el patrimonio público.
Una familia con ingresos reducidos podría acceder a una vivienda pagando una renta proporcional a su capacidad económica.
Cuando mejorase sustancialmente su situación o dejase de cumplir los requisitos legales, podría producirse la rotación correspondiente, respetando siempre las garantías y los derechos de los ocupantes.
De esta manera, una misma vivienda podría ayudar a distintas familias durante generaciones.
No se trata de regalar viviendas, sino de administrar correctamente un patrimonio que pertenece a todos los ciudadanos.
Y, sobre todo, de evitar que el dinero público destinado a satisfacer una necesidad social termine perdiendo esa finalidad.
La Constitución española, en su artículo 47, reconoce el derecho a disfrutar de una vivienda digna y adecuada y encomienda a los poderes públicos promover las condiciones necesarias para hacerlo efectivo.
También establece que deben regular la utilización del suelo de acuerdo con el interés general para impedir la especulación.
Por tanto, combatir la especulación no debería consistir únicamente en imponer restricciones al mercado privado, sino también en actuar sobre una de sus principales causas: la escasez de viviendas.
El Plan Vive: alquiler asequible no significa alquiler social
El Plan Vive de la Comunidad de Madrid constituye un intento de incrementar la oferta de viviendas mediante la colaboración entre las administraciones y empresas privadas.
Construir nuevas viviendas es positivo. Pero conviene distinguir dos conceptos que no significan lo mismo: alquiler asequible y alquiler social.
El primero puede ofrecer precios inferiores a los del mercado. El segundo debe permitir acceder a una vivienda a quienes, por sus bajos ingresos, no pueden pagar los alquileres ordinarios.
El Plan Vive establece que el alquiler no puede superar el 35 % de los ingresos netos de la unidad de convivencia.
Esta condición puede convertirse en una barrera para los trabajadores con salarios más reducidos.
Por ejemplo, una persona que cobra 1.200 euros netos mensuales no podría superar, conforme a ese criterio y considerando sus ingresos anuales, un esfuerzo equivalente al 35 % de su renta.
Si el alquiler de la vivienda supera su capacidad económica, quedará excluida aunque necesite urgentemente un lugar donde vivir.
Las promociones del Plan Vive funcionan mediante concesiones a empresas privadas, con las condiciones y plazos establecidos en cada adjudicación. En las concesiones de cincuenta años, las viviendas revierten posteriormente a la Administración.
Por tanto, no es correcto afirmar que todas pasan a propiedad privada después de ocho años.
La crítica debe centrarse en otra cuestión: ¿de qué sirve ofrecer una vivienda supuestamente asequible si quienes cobran el salario mínimo no pueden acceder a ella?
El Plan Vive puede contribuir a aumentar la oferta, pero no sustituye la necesidad de disponer de un parque público de alquiler social destinado a las personas con menos recursos.
Subir el salario mínimo no garantiza vivir mejor
El Gobierno presenta las sucesivas subidas del salario mínimo interprofesional como uno de sus principales logros sociales.
Es cierto que cobrar más puede mejorar la situación económica de los trabajadores. Pero existe una diferencia fundamental entre ganar más euros y poder comprar más cosas con ellos.
En 2018, el salario mínimo era de 735,90 euros mensuales en catorce pagas. En 2019 aumentó hasta 900 euros. En 2024 alcanzó los 1.134 euros, en 2025 los 1.184 euros y en 2026 se situó en 1.221 euros.
Desde 2018, el incremento acumulado ha sido aproximadamente del 66 %.
Pero el trabajador no paga su vivienda ni llena su frigorífico con porcentajes anunciados en una rueda de prensa.
Lo hace con el dinero que realmente tiene disponible.
Pongamos un ejemplo cotidiano.
Una familia que hace unos años necesitaba 50 euros para realizar su compra semanal ahora necesita 90 euros para adquirir productos similares.
Su gasto ha aumentado un 80 %.
¿De qué sirve anunciar una subida salarial si buena parte de esa mejora termina absorbida por el alquiler, la alimentación, la electricidad y los demás gastos esenciales?
Además, las subidas salariales tienen consecuencias económicas que no deberían ignorarse.
Cuando una empresa debe pagar salarios más altos, aumentan sus costes laborales y las cotizaciones sociales correspondientes.
Para mantener su actividad y rentabilidad puede reducir sus márgenes, mejorar su productividad, reorganizar sus gastos o trasladar parte de esos mayores costes al precio de sus productos y servicios.
Es decir, una subida salarial puede terminar repercutiendo parcialmente en los precios que pagan los propios trabajadores.
Esto no significa que toda la inflación sea consecuencia del salario mínimo. También influyen la energía, las materias primas, el transporte y otros factores.
Pero tampoco resulta razonable presentar las subidas salariales como si no tuvieran costes empresariales ni posibles repercusiones sobre los precios.
El verdadero éxito de una política salarial debería medirse por el poder adquisitivo real del trabajador, no solamente por el incremento de su nómina.
Lo que también ingresa la Seguridad Social cuando sube el salario mínimo
Existe otra cuestión de la que se habla mucho menos: cuando aumentan los salarios y las bases de cotización, también pueden aumentar los ingresos de la Seguridad Social.
Veamos las cifras.
En 2025, el salario mínimo pasó de 1.134 a 1.184 euros mensuales en catorce pagas. Fueron 50 euros adicionales por paga, equivalentes a 700 euros brutos anuales.
En 2026 volvió a aumentar, esta vez de 1.184 a 1.221 euros. Otros 37 euros por paga, equivalentes a 518 euros adicionales al año.
Supongamos que cada una de estas subidas afecta íntegramente a dos millones de trabajadores.
En 2025, el incremento salarial conjunto habría ascendido a 1.400 millones de euros anuales.
En 2026, la subida habría supuesto otros 1.036 millones de euros anuales.
Pero el coste no termina en el salario bruto.
Aplicando, a efectos comparativos, unos tipos generales de cotización del 30,65 % empresarial y del 6,50 % correspondiente al trabajador, el incremento de 2025 habría generado aproximadamente 43,3 millones de euros adicionales al mes en cotizaciones sociales.
La subida de 2026 supondría otros 32,1 millones de euros mensuales.
Entre ambas subidas, estaríamos hablando de unos 75,4 millones de euros mensuales adicionales de cotizaciones sociales, siempre bajo el supuesto de que los dos millones de trabajadores recibieran íntegramente ambos incrementos y sus bases de cotización aumentaran en la misma proporción.
Son cifras ilustrativas, no una recaudación real certificada. Además, los tipos efectivos y las circunstancias laborales pueden variar.
Tampoco debe confundirse la recaudación por cotizaciones con los ingresos del IRPF. Las cotizaciones financian el sistema de protección social, mientras que el IRPF depende de las circunstancias fiscales de cada contribuyente.
Pero el razonamiento es importante.
Cuando el Gobierno anuncia una subida salarial, debería explicar también cuánto aumenta el coste de contratación para las empresas, cuánto mejora realmente el salario neto del trabajador y cuánto crecen los ingresos del sistema público.
Porque el objetivo no debería ser que el trabajador cobre más sobre el papel, sino que pueda vivir mejor con lo que cobra.
Una vivienda asequible puede mejorar más la economía familiar que muchas subidas salariales
Aquí encontramos una de las claves que debería orientar la política económica y social.
Imaginemos una familia que paga 1.200 euros mensuales de alquiler.
Si existiera suficiente vivienda pública y pudiera acceder a una vivienda social por 700 euros, dispondría de 500 euros adicionales cada mes.
Son 6.000 euros al año.
Una mejora económica muy importante que no exige aumentar los costes salariales de su empresa.
Naturalmente, construir y mantener vivienda pública tiene un coste para las administraciones, pero también genera un patrimonio que puede prestar servicio durante décadas.
Por eso, la vivienda social no debería entenderse únicamente como una política asistencial, sino también como una herramienta para mejorar el poder adquisitivo de los trabajadores.
Una familia que destina menos dinero a pagar su vivienda puede consumir más, ahorrar y afrontar sus necesidades con mayor tranquilidad.
Y un mercado con suficiente oferta permite que los precios del alquiler privado encuentren mayores límites.
Menos enfrentamientos y más viviendas
España necesita propietarios dispuestos a alquilar, empresas que construyan, seguridad jurídica para arrendadores e inquilinos y administraciones que cumplan sus responsabilidades.
Pero, por encima de todo, necesita suficientes viviendas.
Y necesita un parque público permanente que garantice una alternativa real a quienes no pueden acceder al mercado privado.
El Gobierno debe dejar de utilizar el enfrentamiento entre propietarios e inquilinos como sustituto de una política eficaz de vivienda.
Los sindicatos deberían exigir resultados concretos, no conformarse con anuncios salariales que pueden resultar insuficientes frente al coste de la vida.
Y los ciudadanos deberían reclamar algo mucho más sencillo que nuevas promesas: viviendas terminadas, disponibles y asequibles.
Porque mientras veinte familias compitan por una sola vivienda, el propietario tendrá una posición negociadora favorable.
Pero cuando existan suficientes alternativas, los propietarios tendrán que competir para encontrar inquilinos.
La mejor manera de combatir la especulación es reducir la escasez que la favorece.
Y la mejor política social no consiste en anunciar continuamente cuánto sube el salario mínimo, sino en conseguir que una persona pueda trabajar, pagar su vivienda, alimentar a su familia y llegar a fin de mes.
Después de más de veinte años de insuficiente respuesta pública y más de ocho años del actual Gobierno, los ciudadanos tienen derecho a exigir resultados.
Basta de buscar culpables entre propietarios e inquilinos. Basta de enfrentar a quienes necesitan una vivienda con quienes la ponen en alquiler. Basta de presentar las subidas salariales como una solución completa mientras el coste de la vida sigue presionando a las familias.
Menos discursos y más viviendas públicas. Viviendas que permanezcan en el patrimonio de todos, que permitan la rotación de sus beneficiarios y que ofrezcan alquileres proporcionales a los ingresos de quienes realmente las necesitan.
Porque el verdadero fracaso de nuestra política de vivienda no es que existan propietarios que alquilen a precios de mercado.
El verdadero fracaso es que, después de tantos años, millones de ciudadanos sigan sin disponer de una alternativa que puedan pagar.
Miguel Ángel Pedrosa Ruiz
Graduado en Derecho, consultor empresarial y asesor jurídico. Empresario del sector tecnológico con más de 40 años de experiencia. Exconcejal del Ayuntamiento de Colmenar Viejo y Secretario General de TÚ ELIGES.